

Happy Thursday!
Trước tiên hết thì ngày mai mình sẽ có buổi nói chuyện tại FIRE Investing. Buổi này mình sẽ cùng các anh chị Việt Kiều trao đổi về cơ hội đầu tư ở Việt Nam. Chương trình sẽ diễn ra bằng tiếng Anh nhen. Bạn nào có hứng thú có thể tới trò chuyện cùng mình.
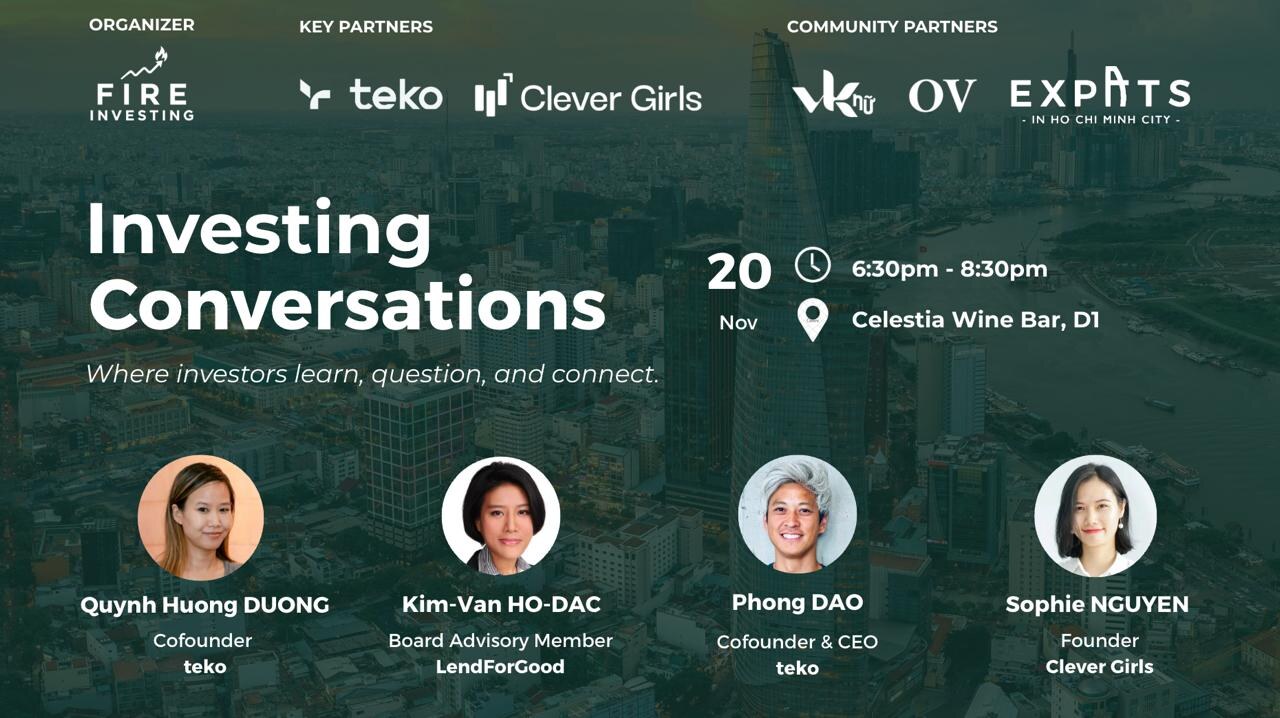
👉 Đăng ký tham gia trên Luma tại đây nhé!
Tiếp theo là chỉ còn hơn 1 tuần nữa thôi là tới buổi offline ở Sài Gòn rồi. Mình đã chốt địa điểm và nội dung, bạn nào có thời gian nhớ tham dự nhé:
🗓 Sáng Chủ nhật 29/11, từ 9h đến 11h
📍 The Running Bean – Coffee & Brunch, 33 Mạc Thị Bưởi, Quận 1
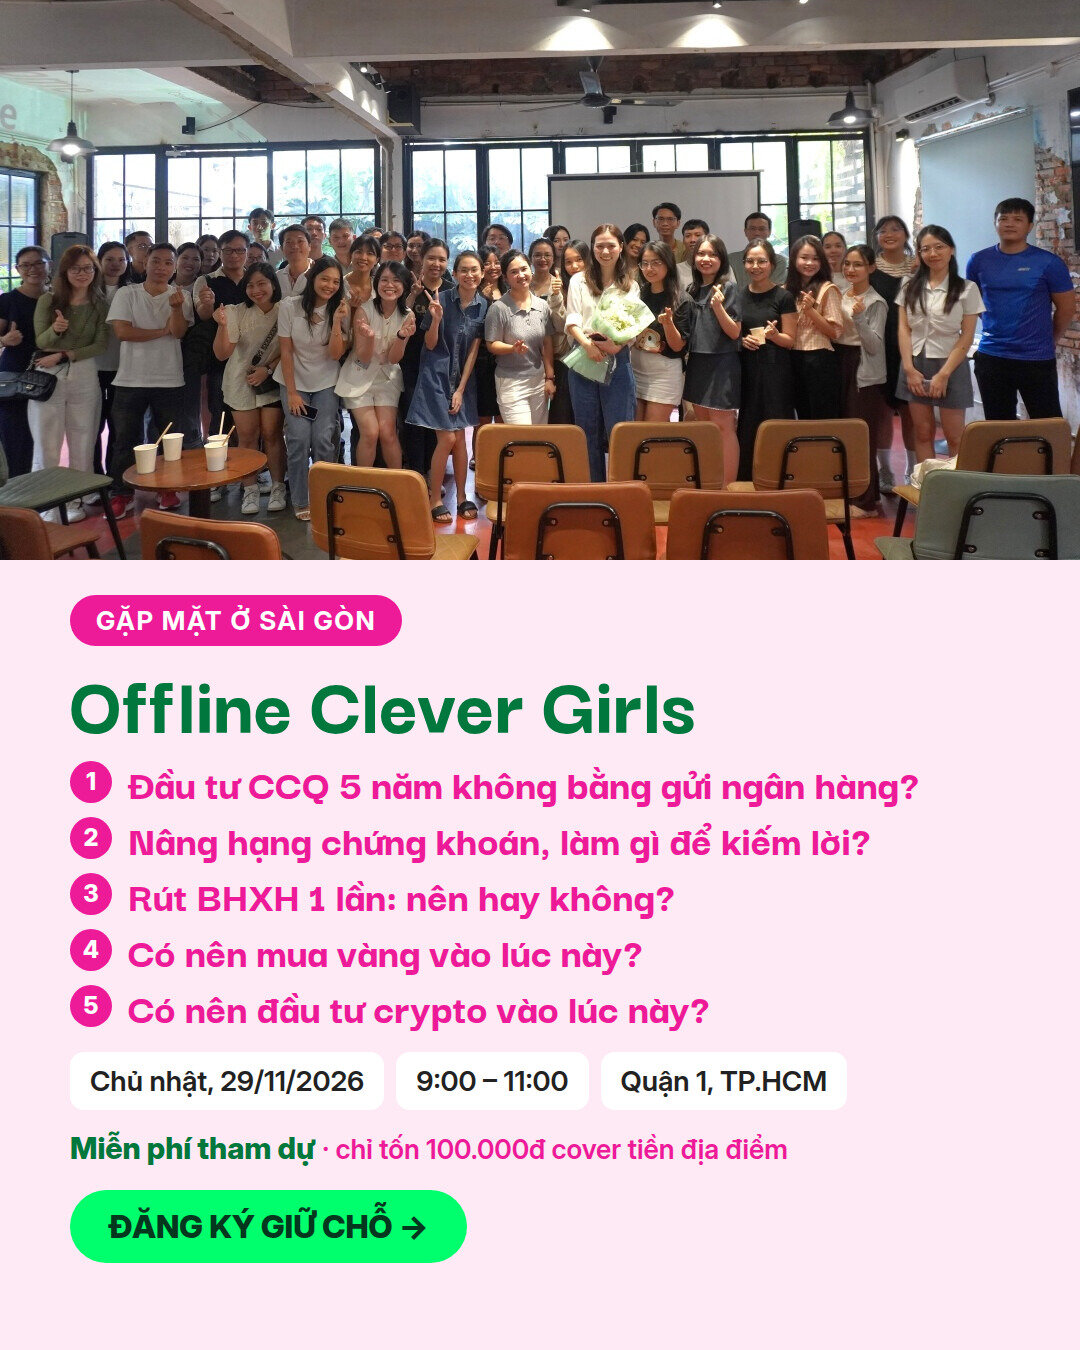
Bên cạnh phần Q&A, mình sẽ nói về 5 chủ đề:
(1) Đầu tư CCQ 5 năm không bằng gửi ngân hàng?
(2) Nâng hạng chứng khoán, làm gì để kiếm lời
(3) Rút BHXH 1 lần nên hay không?
(4) Có nên mua vàng vào lúc này?
(5) Có nên đầu tư crypto vào lúc này?
Hôm qua lúc đi tìm địa điểm mình mới phát hiện ngày 29/11 là ngày tốt, ai cũng cưới thì phải kkk. Nên chắc chắn hôm đó cũng là ngày tốt để nói chuyện bắt đầu đầu tư.
👉 Đăng ký tham gia tại đây nhé!
Hôm nay chúng ta nói về thị trường chứng khoán một tí.
Trước tiên hết, không có khuyến nghị đầu tư nào được đưa ra trong email này nhé. Mình chia sẻ câu chuyện cá nhân thôi.
Một mã cổ phiếu “chán” để tích sản cho con
Ngày hôm qua trong group của lớp chứng khoán, mình có chia sẻ một mã rất chán, vì không có câu chuyện gì quá đặc biệt. Và mình dùng nó cho việc tích sản như mọi người hay nói.
Chuyện là lớp mình có một số học viên đã có con hoặc mới có con và muốn chuẩn bị cho con. Các bạn có tiền nhàn rỗi từ quà, lì xì biếu con, trước giờ chỉ gửi ngân hàng mà lãi không bao nhiêu. Nên sau khi học lớp chứng khoán và hết… sợ, các bạn muốn bỏ vào chứng khoán.
Tháng này trong buổi chia sẻ hàng tháng với học viên lớp chứng khoán, mình phân tích mã cho mọi người. Và mình chọn mã VCB, tức là Vietcombank.
Nghe tới đây chắc nhiều bạn sẽ hỏi: sao không chọn mã nào tăng nhanh hơn? Câu trả lời nằm ở chỗ số tiền này dùng để làm gì. Tiền tích sản cho con là tiền để 15, 18 năm. Câu hỏi quan trọng không phải là “năm sau lời bao nhiêu”, mà là “15 năm nữa công ty này còn đó không, và có lớn hơn bây giờ không”.
Với câu hỏi đó thì VCB là một mã rất dễ ngủ ngon. Ngân hàng Nhà nước nắm 74,8% cổ phần, Mizuho (một trong 3 ngân hàng lớn nhất Nhật Bản) nắm thêm 15%. Đây là ngân hàng được coi là an toàn nhất hệ thống, rủi ro đổ vỡ gần như bằng 0.
Cách ngân hàng kiếm tiền thì rất đơn giản: “mua” tiền với giá rẻ (lãi huy động) rồi “bán” tiền với giá cao hơn (lãi cho vay). Điểm mạnh nhất của VCB là mua được tiền rẻ hơn hầu hết các ngân hàng khác. Khoảng 34% tiền gửi ở VCB là tiền gửi không kỳ hạn, gần như không phải trả lãi, vì người dân và doanh nghiệp tin tưởng để tiền thanh toán ở đây. Chi phí vốn của VCB chỉ khoảng 2,6%, trong khi trung bình các ngân hàng niêm yết là 4,1%.
Kết quả là lợi nhuận trước thuế tăng liên tục 6 năm, gần gấp đôi từ 23.050 tỷ (2020) lên 44.020 tỷ (2025), đứng số 1 toàn ngành. Nợ xấu chỉ khoảng 0,6%, và mỗi đồng nợ xấu được dự phòng gần 2,8 đồng. Nói cách khác, kể cả khi toàn bộ nợ xấu mất trắng, VCB vẫn còn dư “của để dành” để giữ lợi nhuận lúc kinh tế khó khăn.
Còn vì sao mình gọi nó là mã “chán”? Vì nó tăng trưởng không nhanh. Tín dụng của ngân hàng bị Ngân hàng Nhà nước giao hạn mức, năm nay VCB chỉ được tăng tối đa 13%, trong khi một số ngân hàng tư nhân tăng nhanh hơn rất nhiều. ROE của VCB cũng đã giảm từ 24,4% (2022) xuống còn 16,7% (2025), tức là chưa đạt tiêu chí ROE từ 20% trở lên mà lớp mình hay dùng để lọc cổ phiếu. Mình nói rõ điểm này vì không có công ty nào hoàn hảo cả.
Một điểm nữa ít người để ý: cổ tức tiền mặt của VCB rất thấp. Lần gần nhất chỉ 450đ/cổ phiếu, tính ra chưa tới 1%/năm so với giá cổ phiếu, thấp hơn cả lãi tiết kiệm. VCB giữ lại gần như toàn bộ lợi nhuận để tăng vốn và chia cổ tức bằng cổ phiếu. Người mua VCB kiếm lời chủ yếu khi giá trị của ngân hàng lớn dần lên theo năm tháng, chứ không phải nhờ cổ tức tiền mặt.
Với người cần dòng tiền đều mỗi năm thì đây là điểm trừ. Nhưng với tiền của con, vốn chưa cần rút ra trong 15 năm tới, thì lợi nhuận được giữ lại để tiếp tục “đẻ” ra lợi nhuận lại là chuyện hợp lý. Đây cũng là lý do mình hay nói: không có cổ phiếu tốt chung chung, chỉ có cổ phiếu phù hợp với mục tiêu của từng người.
Nhân tiện nói về nâng hạng thị trường. Nhiều bạn nghĩ VCB lớn nhất sàn thì sẽ được quỹ ngoại mua nhiều nhất. Thực tế không phải vậy. Quỹ chỉ số chỉ tính phần cổ phiếu được tự do mua bán, mà Nhà nước và Mizuho đã nắm gần 90%, nên chỉ khoảng 10% cổ phiếu VCB được tính. Dòng tiền thụ động dự kiến đổ vào VCB chưa tới 0,4% vốn hóa. Nên nâng hạng là điểm cộng dài hạn, nhưng không phải lý do để mua VCB. Chủ đề nâng hạng này mình sẽ nói kỹ hơn ở buổi offline ngày 29/11.
Và cuối cùng, điều quan trọng nhất: doanh nghiệp tốt và giá tốt là hai chuyện khác nhau. Một công ty tốt mà mua ở giá quá cao thì vẫn có thể mất nhiều năm mới hòa vốn.
Nếu bạn cũng muốn tự phân tích và định giá được một cổ phiếu, để không phải mua theo tin đồn hay theo người khác, thì xem khóa Đầu tư Chứng khoán nhe. Học viên trong lớp được tham gia buổi phân tích mã hàng tháng như buổi VCB này.
Còn bạn nào ở Sài Gòn thì hẹn gặp ở buổi offline ngày 29/11 nha.
Vậy hen!
Hẹn gặp bạn ở email sau 🙂
Love ♥️
Sophie
🎬 Video hay trong tuần qua:
(1) Cầm 2 tỷ về quê sống có đủ?
(2) Muốn nhận 10 triệu/tháng tiền cổ tức, cần bao nhiêu tiền?
(3) Zcash định giá quá cao? Rủi ro cần biết khi đang giữ ZEC
Quyền lợi duy nhất tại Clever Girls:
– Cam kết hoàn tiền 100% trong vòng 30 ngày nếu sau khi học xong vẫn không biết đầu tư.
– Đồng hành cùng học viên sát sao trong quá trình học và đầu tư.
– Có cộng đồng học viên, cùng học và cùng đầu tư để học hỏi lẫn nhau.
– Zalo hỗ trợ 24/7.
– Video bài học được truy cập không giới hạn, bạn có thể coi lại và học lại nhiều lần tùy ý.


