

Chào mọi người!
Mình vừa về từ chuyến đi Hà Nội.
Trước hết, mình rất cảm ơn các bạn ở Hà Nội đã dành thời gian có mặt và tham gia nhiệt tình. Lần nào ra Hà Nội cũng vui.
Vui hơn nữa là mình được dịp catch-up nhanh với một số bạn năm ngoái đã tham dự, đặc biệt là các bạn học viên, mình thấy được sự tiến bộ rõ rệt của các bạn. Tự tin hơn, tài sản tăng lên, tham vọng hơn…
Mình hy vọng sẽ sớm quay lại Hà Nội để ăn mừng cột mốc Một tỷ đầu tiên của một bạn trong lớp Tài chính cá nhân :D.
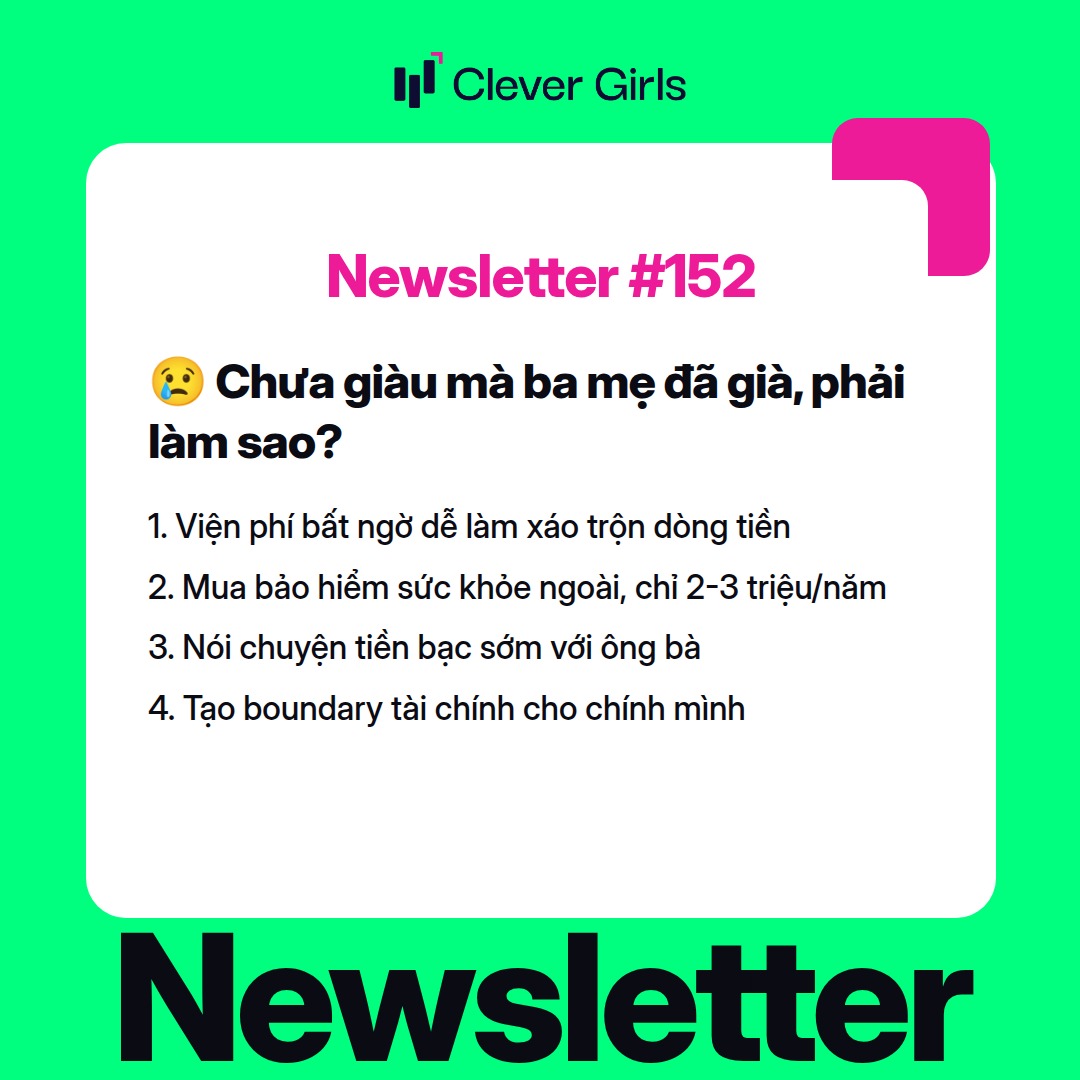
Trong buổi Offline vừa rồi có một vấn đề mà mình gặp không ít lần ở các học viên. Đó là hoàn cảnh chưa giàu, công việc còn bấp bênh nhưng bố mẹ bị bệnh. Lúc này viện phí, các khoản chi bất ngờ cho người thân khiến dòng tiền của bạn bị xáo trộn.
Nói thì thật thương, nhưng các bạn trẻ lứa GenZ hoặc các bạn 8X, 9X đều gặp một vấn đề stress là chưa giàu nhưng ba mẹ đã già.
Ba mẹ già, chưa nói đến báo hiếu, mà nói đến việc tuổi già đến nhanh với nhiều chi phí, tạo gánh nặng rất lớn. Nếu tự mình xoay sở, dễ dẫn đến tình huống chi tiêu cảm tính, ảnh hưởng đến tài chính.
Với kinh nghiệm của một người có bố mẹ già (bố mẹ mình đã gần 80 tuổi, mẹ mình sinh mình lúc bà ngoài 40 tuổi), mình xin phép chia sẻ một số cách mình đang làm như sau:
1. Nếu bố mẹ bạn chưa già, hãy kiểm tra chắc chắn rằng ba mẹ bạn đều tham gia bảo hiểm y tế nhe.
2. Chi tiền mua bảo hiểm sức khỏe ngoài, một năm chỉ 2-3 triệu, nhưng lỡ ông bà đi khám gì thì được chi trả, đỡ chi phí rất nhiều.
3. Nói chuyện với ông bà về tình hình tài chính. Mình không biết mọi người thì sao, nhưng gia đình mình ở miền Trung, hiếm khi nào mang chuyện tiền nong ra nói, lại càng không cho phép nói câu chuyện tiền bạc liên quan đến chết chóc. Kiểu như người khác có thể nghĩ là con cái mà bố mẹ chưa mất đã gặn hỏi tiền bạc. Mình nhận ra vì những tư duy cảm tính như vậy mà những chuyện quan trọng như tính toán tuổi già, đau ốm, thậm chí là di chúc cũng không chuẩn bị, tới cuối cùng lại gây ra rắc rối thêm. Tất nhiên tùy mỗi gia đình, mỗi tính cách bố mẹ, bạn lựa lời hỏi han. Trước hết sẽ đặt tình huống xấu, và hỏi ông bà có dự phòng gì. Sau đó từ con số này, bạn hãy vận dụng hết kiến thức về tài chính cá nhân của mình để sắp xếp, tính toán con số cho ba mẹ dành cho việc đi khám này. Mưa dầm thấm lâu, nhớ sâu. Có vậy sau này khi có chuyện, ông bà cũng biết dùng tiền nào. Hoặc gia đình anh chị em cũng minh bạch tài chính với nhau.
4. Nên dùng tiền của ông bà để trang trải cho ông bà trước, tiền của bạn để sau. Tất nhiên mọi kế hoạch chi trả, làm gì trong từng tình huống tốt xấu, bạn nên chia sẻ trước với ông bà. Nên chia sẻ nhiều lần nhe, chứ người lớn họ khó thay đổi, nên phải kiên nhẫn và giúp họ làm quen với thông tin này.
5. Tạo boundary hay ranh giới. Mình hay nói là mỗi người sinh ra là cá thể độc lập và phải tự chịu trách nhiệm với cuộc sống của mình. Ba mẹ mình, mình thương, nhưng mình cũng phải thương mình nữa. Trong trường hợp bạn khá giả thì mình không nói. Nhưng nếu bạn vẫn đang chật vật, nhất là bạn có gia đình riêng, thì lại cần suy nghĩ kỹ càng về boundary này. Hãy đề ra một hạn mức cao nhất để chi trả cho khoản này. Mình biết nghe thật không phải đạo, nuôi cha mẹ mà tính tiền. Nhưng nếu bạn cân nhắc thì (1) ba mẹ không ai muốn con mình khổ sở, (2) bạn vẫn cần phải sống nữa mà, và cả gia đình bạn nữa.
6. Với những ai ba mẹ còn trẻ thì chúc mừng, bạn có thời gian chuẩn bị, bắt đầu tách riêng thêm 2-3 triệu hay bao nhiêu tùy ý vào mỗi tháng để tạo quỹ chăm sóc ba mẹ. Nếu bạn có anh chị em thì càng đỡ hơn, anh chị em cùng tính toán để dành riêng chăm bố mẹ, như vậy khi có gì xảy ra bạn không bị áp lực tức thì mà đã có thời gian chuẩn bị.
Trên đây là những chia sẻ hoàn toàn mang quan điểm cá nhân của mình nhe. Nhiều bạn sẽ thấy mình quá rạch ròi, hoặc lạnh lùng, sao bảo hết tiền thì thôi, phải còn nước còn tát chứ?
Điều này hoàn toàn ok nhe, mỗi người có một quan điểm cá nhân riêng, mình chia sẻ quan điểm của mình và mình tôn trọng lựa chọn của bạn. Miễn sao bạn hạnh phúc được rồi nhe.
Vậy mới thấy tài chính cá nhân không hề đơn giản nhe. Nhiều người cứ nghĩ chỉ cần ghi chép lại là được rồi, cần gì phải học, nhưng thực tế, tài chính cá nhân nó có nhiều thứ khác nữa, ghi chép chỉ là một phần rất nhỏ thôi.
Quan trọng là làm sao để chủ động hoàn toàn với tài chính của mình, đặc biệt là đứng trước các tình huống khó xử liên quan đến người thân. Đó mới là điều cần tập trung hơn.
Bạn nào muốn tham gia khóa Tài chính cá nhân thì xem link bên dưới nhe.
Vậy hen!
Hẹn gặp bạn lần sau
Same time, same place!
Love ♥️
Sophie
🎬 Video hay trong tuần qua:
(1) Lương 15tr và đây là cách để đạt được 1 tỷ (trong thời gian ngắn nhất)
(2) 25 tuổi, tiết kiệm 30K/ngày, 10 năm sau được con số bất ngờ!
(3) Đã đến lúc chuyển sang sàn Việt Nam?
Quyền lợi duy nhất tại Clever Girls:
– Cam kết hoàn tiền 100% trong vòng 30 ngày nếu sau khi học xong vẫn không biết đầu tư.
– Đồng hành cùng học viên sát sao trong quá trình học và đầu tư.
– Có cộng đồng học viên, cùng học và cùng đầu tư để học hỏi lẫn nhau.
– Zalo hỗ trợ 24/7.
– Video bài học được truy cập không giới hạn, bạn có thể coi lại và học lại nhiều lần tùy ý.

