

Happy Thursday!
Tuần này mình có 2 chuyện muốn chia sẻ với mọi người.
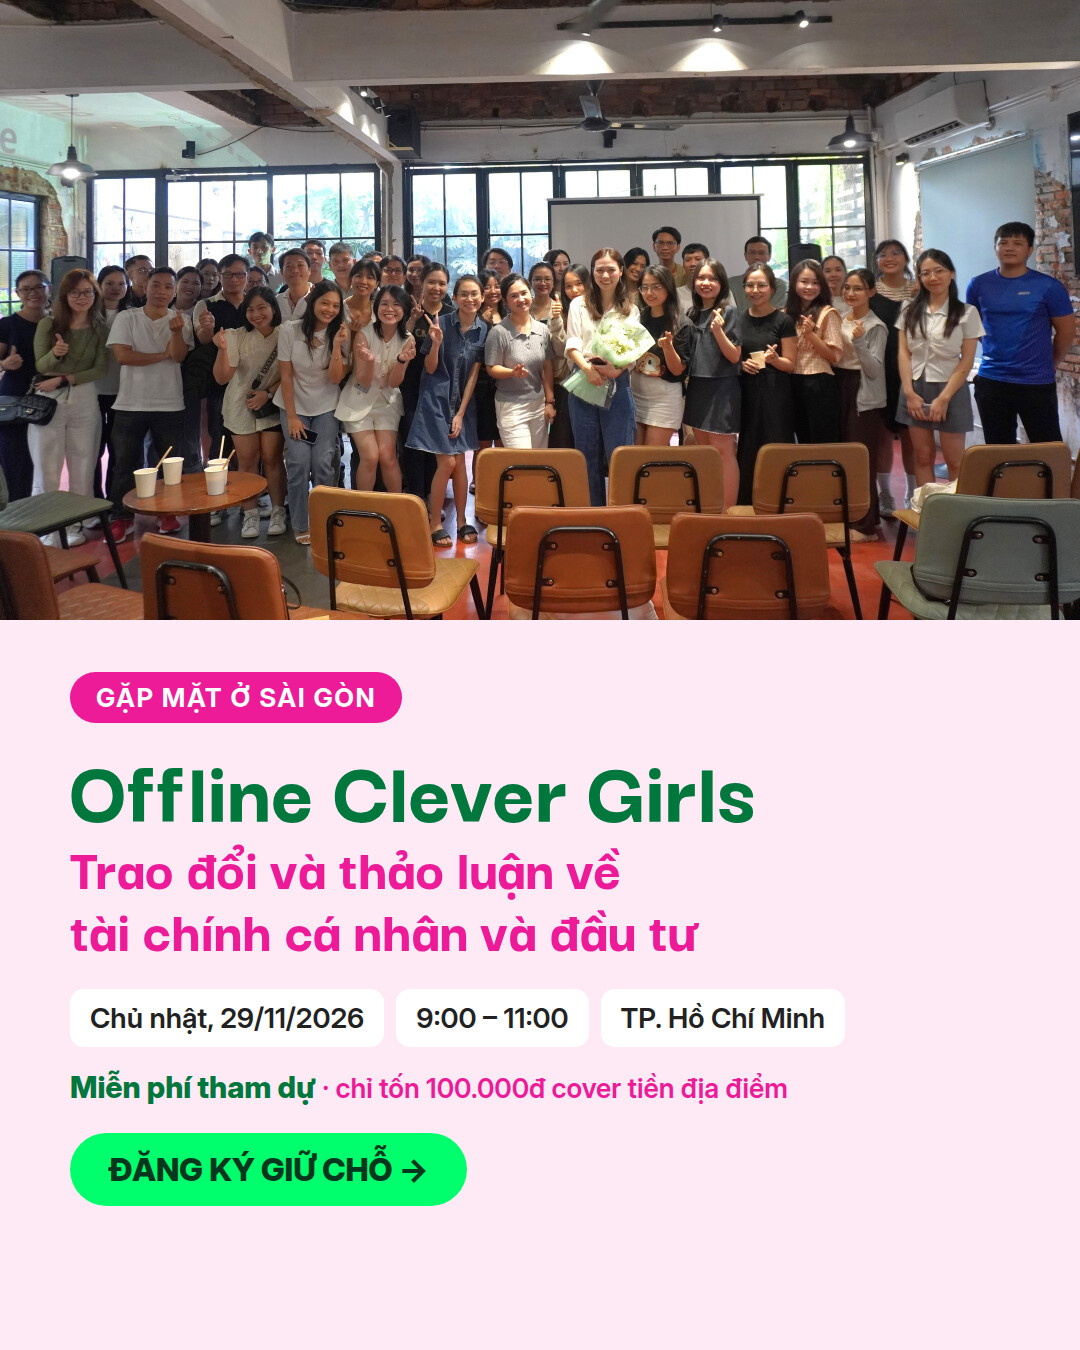
Chuyện đầu tiên là tin vui cho các bạn ở TP.HCM: sau buổi offline ở Hà Nội, mình sẽ có một buổi gặp offline ở TP.HCM vào sáng Chủ nhật ngày 29/11, từ 9h đến 11h.
Buổi này miễn phí tham dự, chỉ tốn 100.000đ cover tiền địa điểm. Mình sẽ cùng mọi người nói chuyện về hành trình quản lý tài chính và đầu tư của mỗi người trong 1 năm qua.
Bạn nào ở Sài Gòn và tham dự được thì đăng ký sớm giúp mình để mình chốt số lượng và địa điểm nha. Địa chỉ cụ thể mình sẽ gửi qua email cho các bạn đã đăng ký.
Chuyện thứ hai là lời hứa từ email #149. Hồi đó mình kể là vừa nộp hồ sơ rút bảo hiểm xã hội 1 lần, và hẹn khi nào tiền về sẽ kể lại quá trình. Giờ tiền đã về rồi, nên mình kể luôn nhe.
Rút BHXH 1 lần: mình đã làm thế nào?
Trước tiên là chuyện ai được rút. Từ 1/7/2025 luật BHXH mới có hiệu lực, nên điều kiện đã khác trước. Bạn được rút 1 lần khi bắt đầu đóng BHXH trước ngày 1/7/2025, đã nghỉ đóng đủ 12 tháng (không đóng bắt buộc, cũng không đóng tự nguyện), và tổng thời gian đóng chưa đủ 20 năm. Còn nếu bạn mới bắt đầu đóng từ 1/7/2025 trở đi thì gần như không rút 1 lần được nữa, trừ vài trường hợp đặc biệt như ra nước ngoài định cư hay bệnh nặng.
Về thủ tục, mình vào Cổng Dịch vụ công của BHXH, đăng nhập bằng tài khoản VNeID để đặt lịch hẹn. Đến đúng giờ là được tiếp luôn, không phải bốc số ngồi chờ, điểm này cộng mạnh nha.
Nhiều bạn hỏi mình có nộp online được không thì câu trả lời là không. Online chỉ để đặt lịch thôi, còn hồ sơ thì phải mang tới nộp trực tiếp ở cơ quan BHXH.
Giấy tờ gồm CCCD, sổ hoặc mã số BHXH, số tài khoản ngân hàng đứng tên mình, và quan trọng nhất là đầy đủ tờ rời của từng công ty bạn từng làm. Tờ rời là tờ ghi quá trình đóng BHXH, công ty chốt và trả cho bạn khi nghỉ việc.
Mình bị vướng đúng chỗ này. Hồi Covid mình làm một công ty mà nghỉ việc không nhận được tờ rời, nên lần đầu lên mình chưa nộp được hồ sơ. Phải làm đơn xin cấp lại, lăn tay, chụp ảnh, 2 tuần sau quay lại lấy rồi mới nộp.
Một điểm nữa là hồi đó chức vụ của mình là manager, nhưng không hiểu sao hệ thống lại ghi là nhân viên, thế là phải lục lại offer letter để chứng thực. Khúc này làm thời gian bị delay thêm 3 ngày.
Nên các bạn đang đi làm nhớ giữ lại hợp đồng cũ hoặc email nhận việc nhe, lúc cần chứng minh mình từng làm ở đâu sẽ đỡ cực hơn nhiều. Còn khi hồ sơ đã đủ thì nhanh lắm, khoảng 1 tuần sau là xong thủ tục, còn tiền về tài khoản thì hình như vào cuối mỗi tháng.
Số tiền được nhận cũng dễ tính: mỗi năm đóng từ 2014 trở đi được 2 tháng lương bình quân, mỗi năm trước 2014 được 1,5 tháng. Lương các năm cũ được nhân thêm hệ số trượt giá để bù lạm phát. Ví dụ một bạn đóng 7 năm, từ 2018 đến hết 2024, lương đóng 15 triệu, thì sau khi nhân hệ số, lương bình quân thành khoảng 17 triệu, rút về được khoảng 238 triệu.
Có một điều ít người để ý.
Mỗi tháng đi làm, bạn và công ty đóng vào quỹ hưu trí tổng cộng 22% lương, tức là khoảng 2,64 tháng lương mỗi năm. Nhưng khi rút, bạn chỉ nhận lại 2 tháng. Nghĩa là bạn nhận về khoảng 3/4 số tiền đã đóng vào.
Mình có làm sẵn một file tính, bạn chỉ cần điền số năm đóng và mức lương là ra số tiền mình sắp nhận: Rút BHXH 1 lần được bao nhiêu
Vậy tại sao mình chọn rút mà không chờ lương hưu?
Nữ phải đóng ít nhất 15 năm mới có lương hưu, mình còn cách xa con số đó, mà mình cũng không đi làm công ty nữa. Để yên thì số tiền này chỉ nằm im rất nhiều năm, chỉ được giữ giá theo lạm phát chứ không lớn thêm. Mình thì đã đầu tư chứng khoán nhiều năm, có phương pháp và nhận cổ tức đều, nên tiền rút về là để tiếp tục đầu tư, chứ không phải để tiêu.
Quay lại bạn ví dụ ở trên.
Nếu bạn ấy đóng tự nguyện thêm 8 năm cho đủ 15 năm thì từ 60 tuổi sẽ có lương hưu khoảng 7,7 triệu một tháng theo sức mua hôm nay.
Còn nếu rút 238 triệu ra, mỗi tháng tự bỏ thêm đúng số tiền đó, nhưng chỉ gửi tiết kiệm, thì tiền đủ tiêu đến khoảng 72 tuổi, sống lâu hơn là lương hưu thắng. Nếu đầu tư đều đặn với lãi thật khoảng 6% một năm (tức khoảng 10% trước lạm phát) thì tiền đủ tiêu đến hơn 100 tuổi.
Nên rút ra có lời hơn hay không là do bạn làm gì với số tiền đó.
Nên với người làm về tài chính và đầu tư như mình, để nguyên cục tiền đó chờ tới lúc 60 tuổi là không hợp lý. Phải tận dụng nguồn vốn và thời gian chứ.
Bạn nào muốn học cách đầu tư số tiền như thế này một cách bài bản thì xem lớp Chứng khoán nhe.
Vậy hen!
Hẹn gặp bạn ở email sau 🙂
Love ♥️
Sophie
🎬 Video hay trong tuần qua:
(1) Đi làm 5 năm chưa có 100 triệu? Không phải lỗi của bạn
(2) Bitcoin có bật lại vượt 87K? 3 điểm đáng chú ý!
Quyền lợi duy nhất tại Clever Girls:
– Cam kết hoàn tiền 100% trong vòng 30 ngày nếu sau khi học xong vẫn không biết đầu tư.
– Đồng hành cùng học viên sát sao trong quá trình học và đầu tư.
– Có cộng đồng học viên, cùng học và cùng đầu tư để học hỏi lẫn nhau.
– Zalo hỗ trợ 24/7.
– Video bài học được truy cập không giới hạn, bạn có thể coi lại và học lại nhiều lần tùy ý.


